Bitcoin y las criptomonedas
¿Oportunidad o Riesgo?
¿Qué son las criptomonedas?
Dinero digital que funciona sin bancos ni intermediarios.Las criptomonedas son activos digitales que no existen en formato físico. Funcionan gracias a una tecnología llamada blockchain, que actúa como un registro público donde se guardan todas las transacciones.
Este registro no depende de una sola empresa o gobierno. Está distribuido entre miles de ordenadores, lo que lo hace más resistente a manipulaciones y elimina la necesidad de intermediarios como los bancos.
Todas las transacciones son públicas, pero no están directamente asociadas a tu identidad. Además, utilizan criptografía avanzada, lo que evita que se pueda alterar la información registrada.
También sirven como base para contratos automáticos (smart contracts), finanzas descentralizadas (DeFi) y nuevos modelos de inversión digital.
¿Por qué las criptomonedas han ganado tanta popularidad?
Rentabilidad, contexto económico y adopción institucional.Las criptomonedas han ganado popularidad por una combinación de rentabilidad, narrativa y contexto económico.
El caso más conocido es el de Bitcoin: en 2011 su precio era inferior a 1 €, y poco más de una década después ha llegado a superar los 120.000 dólares. Este crecimiento tan fuerte captó la atención de millones de personas y situó a las criptomonedas en el centro del interés inversor.
A partir de ahí, se sumaron varios factores clave. Por un lado, la oferta limitada de activos como Bitcoin reforzó la idea de escasez digital, algo que muchos comparan con el oro. Por otro, la desconfianza hacia el dinero tradicional, especialmente en periodos de inflación, impulsó la búsqueda de alternativas fuera del sistema financiero convencional.
En los últimos años, además, se ha producido un cambio importante: la entrada de grandes actores. Algunos países han empezado a incorporar Bitcoin como parte de sus reservas. El caso más conocido es el de El Salvador, que se convirtió en el primer país del mundo en adoptarlo como moneda de curso legal, y después ajustó parte de su política en 2025 tras el acuerdo con el Fondo Monetario Internacional, una organización financiera global creada para ayudar a estabilizar la economía mundial.
Además, se han aprobado productos regulados como los ETF spot de bitcoin aprobados por la SEC en 2024, impulsados por grandes gestoras que manejan miles de millones. Todo esto ha dado más visibilidad y cierta legitimidad al sector.
A todo esto se añade el efecto FOMO (miedo a quedarse fuera). Las subidas rápidas de precio han hecho que muchas personas entren en el mercado por la sensación de estar perdiendo una oportunidad, acelerando aún más su adopción.
Como valorar una criptomoneda
Las criptomonedas pueden experimentar subidas y bajadas muy fuertes en
periodos cortos, lo que implica tanto oportunidades como riesgos. Esta
alta volatilidad hace que mantener una inversión requiera una gran
tolerancia al riesgo.
A diferencia de las acciones o los inmuebles, las criptomonedas no tienen
una base tangible ni generan flujos de caja o beneficios constantes. Su
valor depende principalmente de lo que el mercado esté dispuesto a pagar en
cada momento, lo que hace que su valoración sea más compleja y menos
objetiva que la de otros activos tradicionales.
Algunas ofrecen rendimientos mediante staking, y en ciertos casos pueden
superar incluso el 15% anual, lo que puede parecer muy atractivo.
Pero precisamente ahí está la señal de alerta: cuanto mayor es el rendimiento prometido, mayor suele ser el riesgo real del activo. Estas rentabilidades elevadas no vienen de un proyecto con bases solidas, sino de la propia emisión del token o de incentivos diseñados para atraer demanda.
El problema es que el rendimiento se paga en la misma criptomoneda. Si su precio cae de forma sostenida —algo habitual en proyectos con bases débiles—, esa “rentabilidad” desaparece. Puedes ganar un 15% o más en tokens, pero si el precio cae un 30% o 40%, el resultado final es una pérdida clara de poder adquisitivo.
Un ejemplo conocido es Polkadot, donde el staking ha ofrecido rentabilidades muy elevadas, pero acompañadas de caídas importantes en el precio constantes.
Además, el pseudo-anonimato ha facilitado su uso en actividades ilícitas como el lavado de dinero o estafas, lo que puede provocar una regulación más estricta en el futuro.
Este tipo de plataformas no suelen ser la norma dentro del sector regulado, y su existencia responde más a fases iniciales del proyecto o a entornos con menos exigencias legales.
En la mayoría de casos, los exchanges sin KYC aparecen por tres motivos principales:
A medida que una plataforma crece, también aumenta su volumen de usuarios y de operaciones. Esto inevitablemente atrae la atención de los reguladores. En ese momento, lo habitual es que se vean obligados a incorporar procesos de KYC si quieren seguir operando de forma legal y escalar sin riesgos.
Por eso, los exchanges sin verificación no suelen mantenerse así a largo plazo: cuando alcanzan cierto tamaño, el cumplimiento normativo deja de ser opcional.
El hecho de usar o no usar KYC no elimina las obligaciones fiscales. En la mayoría de países, incluidas economías como la española, las ganancias derivadas de inversiones en criptomonedas deben declararse igualmente. Además, las transacciones pueden rastrearse por múltiples vías, tanto en la blockchain como en el momento en que se convierten a dinero tradicional.
Existen errores transaccionales irreversibles.
Si envías Bitcoin a una dirección equivocada —por un fallo al copiar o escribir la wallet— ese dinero queda perdido para siempre si nadie controla esas claves. No hay un banco, un intermediario ni un servicio de atención al cliente al que puedas llamar para revertir la operación.
Aquí no existe el “me he equivocado, ¿pueden cancelarlo?”.
Las transacciones son finales.
Esta dureza forma parte del diseño del sistema. Al eliminar intermediarios, Bitcoin elimina también la posibilidad de correcciones externas. Eso exige más responsabilidad al usuario, pero tiene una consecuencia clara: cada error reduce la oferta efectiva de bitcoins en circulación, reforzando aún más su escasez.
si el código de Bitcoin es abierto y cualquiera puede copiarlo, ¿por qué vale algo?
La respuesta es sencilla: el valor de Bitcoin no está en el código, sino en la red que se ha construido alrededor.
Cualquiera puede copiar el software de Bitcoin, igual que cualquiera puede copiar el diseño de Internet. Pero copiar el código no significa copiar la adopción, la confianza ni la actividad económica que ya existe.
Bitcoin es utilizado hoy por millones de personas, empresas, fondos e instituciones en todo el mundo. Hay mercados líquidos, infraestructura, carteras, custodios, derivados, productos financieros y una historia compartida de más de una década funcionando sin interrupciones relevantes.
Eso es lo que se conoce como economía de red.
Cuantas más personas usan un sistema monetario, más útil se vuelve para todos. Más liquidez, más aceptación, más seguridad y más incentivos para seguir utilizándolo. Ese efecto es muy difícil de replicar desde cero.
Por eso han surgido miles de criptomonedas copiando o modificando el código de Bitcoin… y casi ninguna ha logrado sustituirlo. No porque el código sea especial, sino porque la red ya existe.
En dinero, la confianza y el uso importan más que la tecnología en sí. Y en ese aspecto, Bitcoin lleva una ventaja difícil de recortar.
El halving es un evento programado en el propio código de Bitcoin que ocurre aproximadamente cada 4 años. En ese momento, la recompensa que reciben los mineros por validar bloques se reduce un 50%.
Dicho de forma simple:
cada halving reduce a la mitad la velocidad a la que se crean nuevos bitcoins.
No depende de decisiones humanas, gobiernos ni bancos centrales. Es una regla automática que se cumple bloque a bloque desde el nacimiento de Bitcoin.
Bitcoin no solo tiene un máximo de 21 millones de unidades, sino que además:
Antes del halving:
Esto explica por qué Bitcoin funciona por ciclos y no como una subida lineal constante.
Cuando Bitcoin era pequeño, reducir la emisión tenía un efecto enorme. Hoy, con una gran parte del suministro ya en circulación, cada halving pesa menos sobre el total.
Por eso:
Y eso es lo que conecta directamente el halving con:
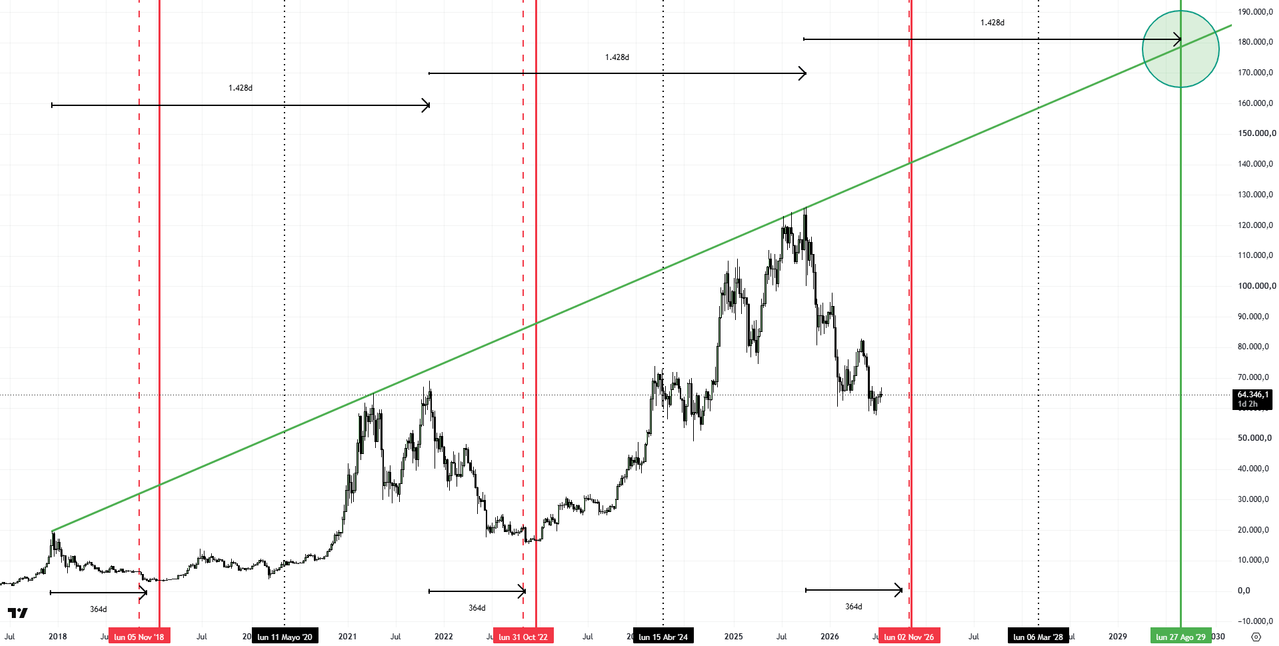 Este gráfico reúne varios de los patrones históricos que han marcado
los ciclos de Bitcoin durante más de una década.
Minar Bitcoin no es gratis. Requiere electricidad, equipos especializados y competir con otros mineros. Todo eso tiene un coste real. Y ese coste importa, porque los mineros necesitan vender parte de los bitcoins que generan para cubrir sus gastos.
Cuando llega el halving, la recompensa se reduce a la mitad. Eso significa que, para mantener la misma actividad, los mineros necesitan que el precio sea más alto o, de lo contrario, muchos dejan de operar. En la práctica, esto hace que el coste medio de producción de Bitcoin aumente con el tiempo.
Aquí aparece un patrón interesante que se ha repetido en varios ciclos:
En otras palabras, a medida que producir Bitcoin es más caro, el mercado acaba ajustando el precio hacia arriba. No de forma inmediata, ni en línea recta, pero sí como una tendencia que se repite con el tiempo.
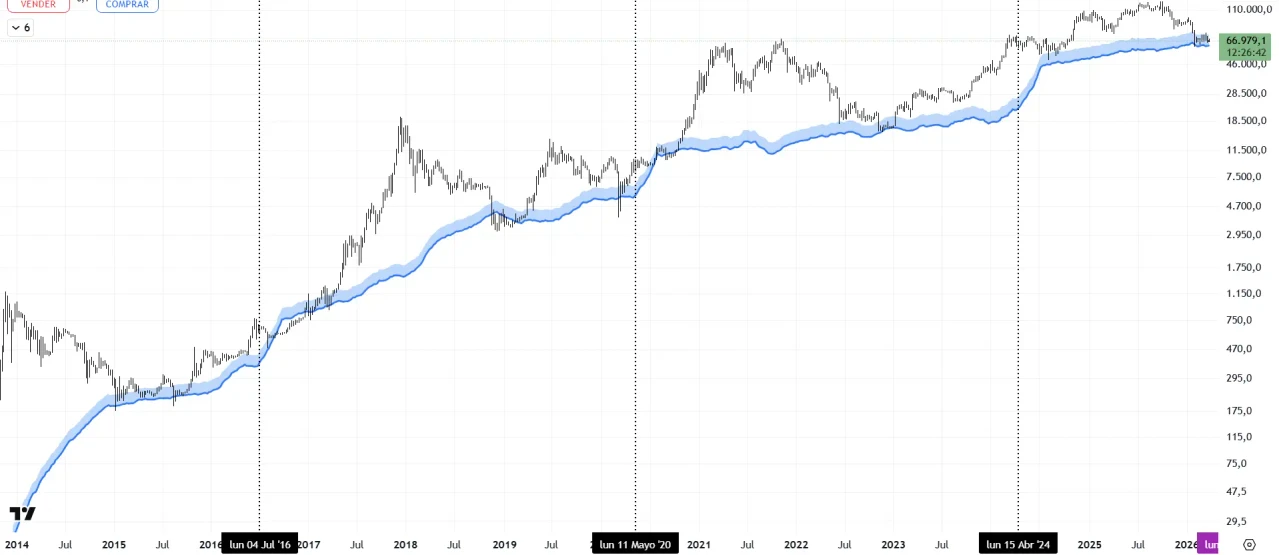 Este comportamiento ayuda a entender mejor por qué Bitcoin no sube de
forma lineal, sino a través de ciclos marcados por fases de acumulación,
euforia y corrección.
La realidad es muy distinta.
Aunque existen miles de criptomonedas, Bitcoin sigue siendo el activo que marca el ritmo de prácticamente todo el mercado. Cuando Bitcoin entra en una tendencia alcista, la mayoría de las altcoins suelen acompañarlo. Cuando Bitcoin cae con fuerza, la mayoría también termina corrigiendo.
La diferencia es que las altcoins suelen hacerlo con mucha más intensidad.
Esto ocurre porque, en general, tienen una capitalización mucho menor y menos liquidez.
Como consecuencia, su cotización suele ser más volátil que la de Bitcoin y, en determinados periodos, puede ofrecer una rentabilidad incluso superior. Sin embargo, es importante entender que invertir en Strategy no es lo mismo que invertir en Bitcoin.
Cuando compras Bitcoin utilizando un apalancamiento moderado, tu resultado depende casi exclusivamente del comportamiento del propio activo. En cambio, al invertir en Strategy añades también el riesgo propio de la empresa: decisiones de gestión, nivel de endeudamiento, posibles ampliaciones de capital, cambios regulatorios o que el mercado deje de valorar la compañía de la misma forma que hasta ahora.
Por ese motivo, si tu objetivo es simplemente obtener una mayor exposición a Bitcoin, suele ser más coherente hacerlo directamente sobre el propio activo que a través de una empresa cuya cotización puede desacoplarse parcialmente de él.
Dicho esto, Strategy también tiene una ventaja importante: si compras las acciones al contado no existe riesgo de liquidación, mientras que el apalancamiento mediante futuros o productos derivados sí puede obligarte a cerrar la posición antes de tiempo si el mercado se mueve en tu contra. En otras palabras, Strategy puede ofrecer una exposición más agresiva a Bitcoin sin asumir el riesgo específico de una liquidación, aunque a cambio introduces el riesgo empresarial de la compañía.
En mi opinión, la decisión depende de cuál sea tu tesis de inversión. Si quieres invertir en Bitcoin, prefiero hacerlo directamente sobre Bitcoin. Si compras Strategy, en realidad estás apostando por Bitcoin y, además, por la capacidad de una empresa para gestionar esa exposición.
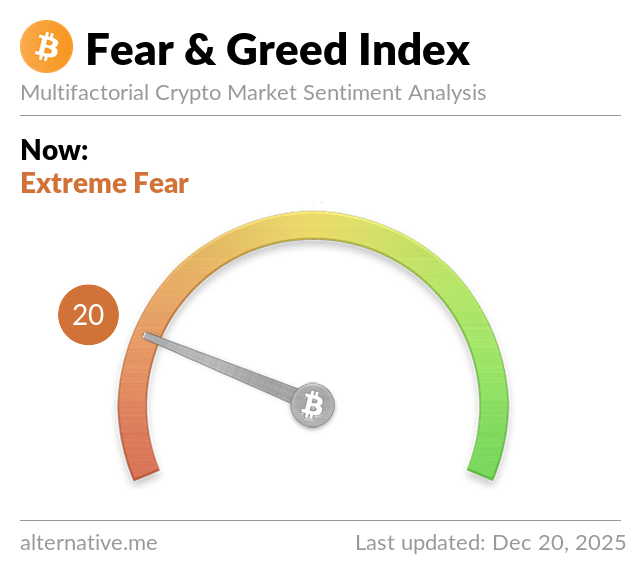 El índice se mueve entre 0 y 100:
Cuando hay codicia extrema, muchos compran por euforia.
Históricamente, las mejores oportunidades han aparecido en fases de miedo extremo, mientras que los techos de mercado suelen coincidir con codicia extrema.
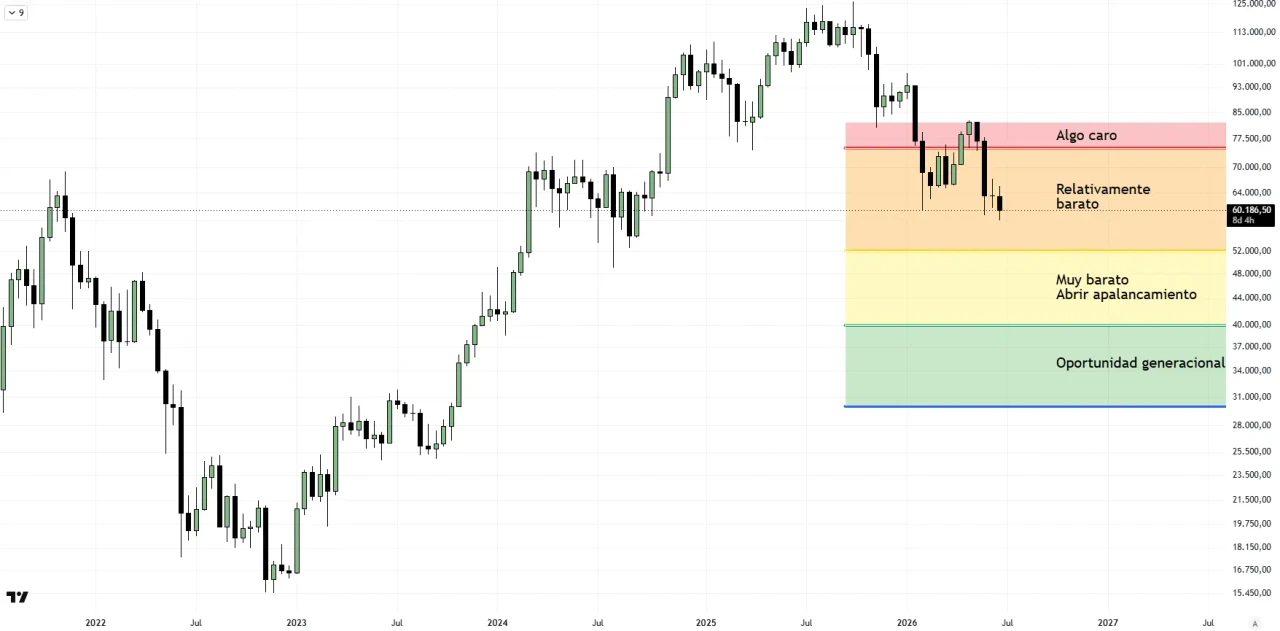 Sin que esto suponga una recomendación de inversión, creo que
empezamos a entrar en una zona donde tiene sentido plantearse
una acumulación gradual de Bitcoin.
Desde sus máximos históricos, Bitcoin ya ha corregido alrededor de un 50%. Para muchos inversores puede parecer una caída enorme, pero este tipo de retrocesos han sido relativamente habituales a lo largo de su historia, incluso dentro de mercados alcistas. De hecho, en ciclos anteriores hemos visto correcciones similares antes de que el precio terminara marcando nuevos máximos.
Aun así, mi escenario principal contempla que Bitcoin todavía podría seguir corrigiendo durante los próximos meses. No espero necesariamente una caída en línea recta: es habitual que, tras un descenso importante, el precio rebote durante un tiempo, dé la sensación de que la corrección ha terminado y, posteriormente, vuelva a caer antes de formar un suelo más sólido. Precisamente por esa incertidumbre prefiero no intentar adivinar el mínimo exacto.
Una estrategia de compras periódicas (DCA) permite reducir ese riesgo. En lugar de invertir todo el capital de una sola vez, vas realizando pequeñas compras a medida que el precio cae o simplemente con el paso del tiempo, obteniendo un precio medio de entrada.
Intentar comprar exactamente en el mínimo suele parecer una buena idea... hasta que llega el momento de hacerlo.
Es muy habitual fijarse un precio objetivo y, cuando finalmente el mercado llega hasta ahí, pensar que todavía puede caer un poco más. La avaricia hace que ese objetivo se vaya desplazando continuamente. Después aparece un rebote fuerte, comienza un nuevo mercado alcista y quien esperaba un precio aún más bajo termina sin haber comprado nada.
Por ese motivo, personalmente prefiero empezar a acumular de forma gradual antes que arriesgarme a quedarme completamente fuera del mercado por intentar acertar el mínimo perfecto.
Eso sí, aunque ya considero razonable empezar a acumular mediante DCA, todavía no abriría posiciones con apalancamiento. Creo que el margen para nuevas caídas sigue siendo importante y el apalancamiento aumenta el riesgo de sufrir liquidaciones o verse obligado a cerrar posiciones antes de tiempo.
Si Bitcoin cayera por debajo de los 50.000 dólares, empezaría a plantearme abrir pequeñas posiciones con apalancamiento. Y si descendiera por debajo de los 40.000 dólares, aumentaría esa exposición de forma más decidida, ya que consideraría que la relación entre riesgo y beneficio sería especialmente atractiva. Aun así, seguiría siendo una estrategia reservada para una parte limitada de mi cartera y siendo plenamente consciente de los riesgos adicionales que implica el apalancamiento.
Cada vez más bancos, gestoras y organismos están trabajando para que activos tradicionales —acciones, bonos, fondos, inmuebles o materias primas— se representen mediante tokens digitales en blockchain. Esto permite que se compren, vendan y transfieran de forma digital, fraccionada y prácticamente 24 horas al día, muy parecido a cómo funcionan hoy las criptomonedas.
En Estados Unidos, este proceso ya está tomando forma gracias a leyes específicas:
Un activo líquido, global, sin intermediarios y con reglas conocidas.
Bitcoin ya cumple esas condiciones:
No hace falta que todo ese dinero vaya a Bitcoin para que tenga impacto. Basta con que una pequeña fracción del capital tokenizado global termine utilizándolo como reserva de valor o activo de referencia.
Por eso, más allá de ciclos y volatilidad, la tokenización refuerza la idea de que Bitcoin no es solo una apuesta especulativa, sino una pieza que podría beneficiarse estructuralmente del futuro financiero que se está construyendo.
Esto significa que el mercado actual todavía no reconoce plenamente su naturaleza de activo con oferta limitada y segura, y eso crea oportunidades para quienes entienden su diseño y se enfocan en el largo plazo.
Este miedo parte de una idea real, pero mal contextualizada.
Los ordenadores cuánticos, en teoría, podrían resolver ciertos problemas matemáticos mucho más rápido que los ordenadores actuales. Eso incluye algunos métodos de cifrado que hoy protegen:
Actualmente no existe ningún ordenador cuántico capaz de romper la criptografía de Bitcoin ni de cualquier sistema financiero moderno.
Los equipos que existen hoy:
No es un riesgo actual ni inmediato.
Si una tecnología cuántica pudiera vulnerar Bitcoin, también podría atacar:
Por eso:
Bitcoin no es una tecnología cerrada ni inmóvil. El protocolo puede evolucionar si el riesgo se vuelve real.
Al igual que:
La seguridad digital siempre avanza en paralelo a las amenazas.
Un ataque cuántico requeriría:
Por eso, incluso si la tecnología existiera, no sería un escenario sencillo ni rentable.
El riesgo cuántico es:
Si algún día este riesgo se materializa, todo el sistema financiero habrá tenido que adaptarse antes, y Bitcoin no será la excepción.
Los ordenadores cuánticos no invalidan a Bitcoin.
Desde un enfoque puramente práctico, incluso una exposición pequeña puede mejorar una cartera tradicional. En una cartera clásica 60/40 (acciones y bonos), incluir solo un 5% de Bitcoin habría supuesto históricamente:
Pero precisamente ahí está la señal de alerta: cuanto mayor es el rendimiento prometido, mayor suele ser el riesgo real del activo. Estas rentabilidades elevadas no vienen de un proyecto con bases solidas, sino de la propia emisión del token o de incentivos diseñados para atraer demanda.
El problema es que el rendimiento se paga en la misma criptomoneda. Si su precio cae de forma sostenida —algo habitual en proyectos con bases débiles—, esa “rentabilidad” desaparece. Puedes ganar un 15% o más en tokens, pero si el precio cae un 30% o 40%, el resultado final es una pérdida clara de poder adquisitivo.
Un ejemplo conocido es Polkadot, donde el staking ha ofrecido rentabilidades muy elevadas, pero acompañadas de caídas importantes en el precio constantes.
Riesgos asociados al ecosistema de criptomonedas
Falta de respaldo real y seguridad institucional
Aunque algunos gobiernos han llegado a comprar Bitcoin como activo, esto no significa que lo respalden ni que garanticen su valor. A diferencia del dinero tradicional, no existe una institución que cubra caídas, fraudes o pérdidas, lo que aumenta la incertidumbre para el inversor.Fraudes, exceso de proyectos y falta de calidad
El mercado cripto está lleno de proyectos con poca transparencia, algunos directamente fraudulentos (como ponzi o rug pulls). A esto se suma la enorme cantidad de criptomonedas existentes, muchas sin utilidad real ni un equipo sólido detrás. Esto dificulta diferenciar entre proyectos con potencial real y aquellos sin base sostenible.Riesgo regulatorio y uso ilegal
Las regulaciones pueden cambiar sin previo aviso. Algunos países han prohibido o restringido su uso, mientras que otros imponen normativas fiscales complejas, lo que añade incertidumbre al inversor.Además, el pseudo-anonimato ha facilitado su uso en actividades ilícitas como el lavado de dinero o estafas, lo que puede provocar una regulación más estricta en el futuro.
Exchanges sin KYC: por qué existen y por qué suelen ser temporales
Un ejemplo claro de cómo evoluciona la regulación en el
ecosistema
Algunos exchanges de criptomonedas permiten operar sin verificación de identidad (sin KYC). Esto significa que no necesitas enviar tu DNI o pasaporte para empezar a utilizarlos.
Algunos exchanges de criptomonedas permiten operar sin verificación de identidad (sin KYC). Esto significa que no necesitas enviar tu DNI o pasaporte para empezar a utilizarlos.
Este tipo de plataformas no suelen ser la norma dentro del sector regulado, y su existencia responde más a fases iniciales del proyecto o a entornos con menos exigencias legales.
En la mayoría de casos, los exchanges sin KYC aparecen por tres motivos principales:
- Son proyectos nuevos, que todavía están creciendo y no han alcanzado suficiente tamaño como para atraer toda la atención regulatoria.
- Están en proceso de adaptación legal, operando en zonas grises o jurisdicciones donde la regulación aún no está completamente definida o aplicada.
- Son plataformas pequeñas o descentralizadas, donde la supervisión regulatoria todavía no ha llegado o es limitada.
A medida que una plataforma crece, también aumenta su volumen de usuarios y de operaciones. Esto inevitablemente atrae la atención de los reguladores. En ese momento, lo habitual es que se vean obligados a incorporar procesos de KYC si quieren seguir operando de forma legal y escalar sin riesgos.
Por eso, los exchanges sin verificación no suelen mantenerse así a largo plazo: cuando alcanzan cierto tamaño, el cumplimiento normativo deja de ser opcional.
Por qué se utilizan estos exchanges
El uso de plataformas sin KYC se ha popularizado por varios motivos, aunque no todos tienen la misma intención:- Privacidad: muchos usuarios simplemente no quieren compartir sus datos personales en plataformas online.
- Rapidez y facilidad: permiten registrarse y operar en pocos minutos, sin procesos de verificación.
- Acceso global: pueden ser una alternativa en países donde los exchanges regulados tienen restricciones o no están disponibles.
El hecho de usar o no usar KYC no elimina las obligaciones fiscales. En la mayoría de países, incluidas economías como la española, las ganancias derivadas de inversiones en criptomonedas deben declararse igualmente. Además, las transacciones pueden rastrearse por múltiples vías, tanto en la blockchain como en el momento en que se convierten a dinero tradicional.
Esto conecta directamente con un punto clave: la custodia de los
fondos y la responsabilidad del usuario.
Existen dos tipos principales de wallets:
Esto aumenta el control del usuario, pero también exige un mayor nivel de responsabilidad en la gestión de la seguridad.
Si pensamos en cuál sería la liquidez ideal, estaríamos hablando de un bien escaso, difícil de producir y con reglas claras. Históricamente, el oro ha sido lo más cercano a ese ideal. No porque sea perfecto, sino porque su extracción es costosa y su producción no puede acelerarse fácilmente.
Sin embargo, el oro tiene un límite importante: su oferta no es completamente predecible. Cada año, la minería añade aproximadamente un 2–3 % al stock total, y ese ritmo puede cambiar si aparecen nuevos yacimientos o mejoras tecnológicas que abaraten su extracción. Incluso factores externos imprevistos podrían alterar su escasez. Su valor depende, en parte, de factores fuera de control.
Bitcoin introduce algo radicalmente distinto.
Bitcoin no es una materia prima ni un recurso físico. Es un código matemático que establece una regla simple y verificable: solo existirán 21 millones de bitcoins. No “aproximadamente”, no “según la demanda”, sino exactamente 21 millones. Esta oferta inelástica y programada convierte a Bitcoin en un caso único dentro del sistema financiero.
Nadie decide de forma arbitraria cuánto Bitcoin se crea. Cambiar esa regla implicaría convencer a millones de participantes que ya poseen Bitcoin de aceptar la dilución de su propio patrimonio. Desde el punto de vista de los incentivos y la teoría de juegos, esto es extremadamente improbable. Si tú posees Bitcoin y tienes que votar si se cambia el protocolo para crear más unidades, tu incentivo natural es votar que no.
Además, en la práctica, la oferta real de Bitcoin es incluso menor que esos 21 millones teóricos.
A lo largo de los años, millones de bitcoins se han perdido para siempre por errores de custodia: claves privadas olvidadas, discos duros dañados, carteras inaccesibles o fallos al enviar fondos a direcciones incorrectas. Esos bitcoins siguen existiendo en la red, pero ya no pueden volver a circular.
Custodia de criptomonedas: riesgo de embargo, seguridad y responsabilidad
A menudo se dice que Bitcoin no puede ser embargado, pero esto no es del todo cierto. La clave está en cómo se custodian los fondos.Criptomonedas en exchanges: riesgo de bloqueo o embargo
Si tienes tus criptomonedas en un exchange, no las controlas directamente. La plataforma actúa como intermediario y guarda los fondos en sus propias carteras. En este caso, una orden judicial puede bloquear o congelar los activos, igual que ocurre con una cuenta bancaria tradicional.Wallets personales: control total de los fondos
Si transfieres tus criptomonedas a una wallet personal, eliminas intermediarios. El control pasa a depender únicamente de tus claves privadas.Existen dos tipos principales de wallets:
- Hot wallet: cartera conectada a internet (apps o plataformas online).
- Cold wallet: dispositivo físico sin conexión, similar a un USB.
Riesgos de la custodia personal de criptomonedas
- Riesgo de robo: especialmente en hot wallets, más expuestas a hackeos.
- Pérdida irreversible: si pierdes la frase de recuperación, pierdes el acceso para siempre.
- Responsabilidad total: no existe soporte ni entidad que pueda recuperar los fondos.
Seguridad y control en el ecosistema cripto
Las criptomonedas pueden ser bloqueadas o embargadas cuando están en plataformas intermediarias. Sin embargo, cuando se custodian de forma personal, no es que sean “inembargables”, sino que no existe un tercero que pueda ejecutar ese bloqueo.Esto aumenta el control del usuario, pero también exige un mayor nivel de responsabilidad en la gestión de la seguridad.
Por qué Bitcoin es distinto: escasez real y liquidez programada
Bitcoin nació como un experimento monetario con una propuesta muy clara: crear un activo digital con reglas fijas, una oferta totalmente predecible y sin posibilidad de manipulación externa. Algo muy poco común si lo comparamos tanto con el dinero fiat como con las materias primas tradicionales.Si pensamos en cuál sería la liquidez ideal, estaríamos hablando de un bien escaso, difícil de producir y con reglas claras. Históricamente, el oro ha sido lo más cercano a ese ideal. No porque sea perfecto, sino porque su extracción es costosa y su producción no puede acelerarse fácilmente.
Sin embargo, el oro tiene un límite importante: su oferta no es completamente predecible. Cada año, la minería añade aproximadamente un 2–3 % al stock total, y ese ritmo puede cambiar si aparecen nuevos yacimientos o mejoras tecnológicas que abaraten su extracción. Incluso factores externos imprevistos podrían alterar su escasez. Su valor depende, en parte, de factores fuera de control.
Bitcoin introduce algo radicalmente distinto.
Bitcoin no es una materia prima ni un recurso físico. Es un código matemático que establece una regla simple y verificable: solo existirán 21 millones de bitcoins. No “aproximadamente”, no “según la demanda”, sino exactamente 21 millones. Esta oferta inelástica y programada convierte a Bitcoin en un caso único dentro del sistema financiero.
Nadie decide de forma arbitraria cuánto Bitcoin se crea. Cambiar esa regla implicaría convencer a millones de participantes que ya poseen Bitcoin de aceptar la dilución de su propio patrimonio. Desde el punto de vista de los incentivos y la teoría de juegos, esto es extremadamente improbable. Si tú posees Bitcoin y tienes que votar si se cambia el protocolo para crear más unidades, tu incentivo natural es votar que no.
Además, en la práctica, la oferta real de Bitcoin es incluso menor que esos 21 millones teóricos.
A lo largo de los años, millones de bitcoins se han perdido para siempre por errores de custodia: claves privadas olvidadas, discos duros dañados, carteras inaccesibles o fallos al enviar fondos a direcciones incorrectas. Esos bitcoins siguen existiendo en la red, pero ya no pueden volver a circular.
Existen errores transaccionales irreversibles.
Si envías Bitcoin a una dirección equivocada —por un fallo al copiar o escribir la wallet— ese dinero queda perdido para siempre si nadie controla esas claves. No hay un banco, un intermediario ni un servicio de atención al cliente al que puedas llamar para revertir la operación.
Aquí no existe el “me he equivocado, ¿pueden cancelarlo?”.
Las transacciones son finales.
Esta dureza forma parte del diseño del sistema. Al eliminar intermediarios, Bitcoin elimina también la posibilidad de correcciones externas. Eso exige más responsabilidad al usuario, pero tiene una consecuencia clara: cada error reduce la oferta efectiva de bitcoins en circulación, reforzando aún más su escasez.
¿De dónde viene el valor de Bitcoin?
Una objeción habitual es esta:si el código de Bitcoin es abierto y cualquiera puede copiarlo, ¿por qué vale algo?
La respuesta es sencilla: el valor de Bitcoin no está en el código, sino en la red que se ha construido alrededor.
Cualquiera puede copiar el software de Bitcoin, igual que cualquiera puede copiar el diseño de Internet. Pero copiar el código no significa copiar la adopción, la confianza ni la actividad económica que ya existe.
Bitcoin es utilizado hoy por millones de personas, empresas, fondos e instituciones en todo el mundo. Hay mercados líquidos, infraestructura, carteras, custodios, derivados, productos financieros y una historia compartida de más de una década funcionando sin interrupciones relevantes.
Eso es lo que se conoce como economía de red.
Cuantas más personas usan un sistema monetario, más útil se vuelve para todos. Más liquidez, más aceptación, más seguridad y más incentivos para seguir utilizándolo. Ese efecto es muy difícil de replicar desde cero.
Por eso han surgido miles de criptomonedas copiando o modificando el código de Bitcoin… y casi ninguna ha logrado sustituirlo. No porque el código sea especial, sino porque la red ya existe.
En dinero, la confianza y el uso importan más que la tecnología en sí. Y en ese aspecto, Bitcoin lleva una ventaja difícil de recortar.
¿Qué es el halving de Bitcoin y por qué importa tanto?
Uno de los elementos clave que explica los ciclos de Bitcoin es el halving.El halving es un evento programado en el propio código de Bitcoin que ocurre aproximadamente cada 4 años. En ese momento, la recompensa que reciben los mineros por validar bloques se reduce un 50%.
Dicho de forma simple:
cada halving reduce a la mitad la velocidad a la que se crean nuevos bitcoins.
No depende de decisiones humanas, gobiernos ni bancos centrales. Es una regla automática que se cumple bloque a bloque desde el nacimiento de Bitcoin.
¿Por qué existe el halving?
El objetivo del halving es reforzar la escasez.Bitcoin no solo tiene un máximo de 21 millones de unidades, sino que además:
- La emisión es decreciente
- Cada vez entran menos bitcoins nuevos al mercado
- La oferta futura es totalmente predecible
Fechas de los halvings de Bitcoin (pasados y futuros)
Hasta ahora, Bitcoin ha vivido cuatro halvings:- 2012: la recompensa pasó de 50 a 25 BTC por bloque
- 2016: de 25 a 12,5 BTC
- 2020: de 12,5 a 6,25 BTC
- 2024: de 6,25 a 3,125 BTC
- 2028 → 1,5625 BTC
- 2032 → 0,78125 BTC
- 2036 → 0,390625 BTC
El efecto del halving en el precio de Bitcoin
El halving no hace subir el precio de forma inmediata, pero sí altera profundamente el equilibrio entre oferta y demanda.Antes del halving:
- Los mineros reciben más bitcoins nuevos
- Parte de esos bitcoins se venden para cubrir costes
- La presión vendedora es mayor
- Entran un 50% menos de bitcoins nuevos al mercado
- Si la demanda se mantiene o aumenta, el ajuste se produce vía precio
- La presión vendedora estructural se reduce
Esto explica por qué Bitcoin funciona por ciclos y no como una subida lineal constante.
Halving, volatilidad y madurez del mercado
Con cada halving, el impacto relativo es menor.Cuando Bitcoin era pequeño, reducir la emisión tenía un efecto enorme. Hoy, con una gran parte del suministro ya en circulación, cada halving pesa menos sobre el total.
Por eso:
- La volatilidad tenderá a reducirse con el tiempo
- Los ciclos seguirán existiendo, pero serán menos extremos
- Bitcoin se irá comportando más como un activo financiero maduro
Por qué el halving refuerza la narrativa de escasez
El halving convierte a Bitcoin en el único activo del mundo cuya política monetaria:- Es conocida de antemano
- No puede modificarse fácilmente
- Se endurece con el tiempo
Y eso es lo que conecta directamente el halving con:
- La volatilidad
- Los ciclos
- El interés creciente como posible reserva de valor
Qué nos dice este gráfico sobre el próximo ciclo de Bitcoin
Aunque ningún indicador garantiza el futuro, resulta llamativo que
distintas herramientas independientes apunten a las mismas zonas
temporales una y otra vez.
Estos son los elementos más importantes
del gráfico:
- Línea de tendencia de máximos (línea verde): representa la tendencia que une los máximos de 2018, 2021 y 2025 en un gráfico de escala normal (lineal), no logarítmica.
- Tiempo entre máximos: históricamente han transcurrido alrededor de 1.428 días entre un máximo de ciclo y el siguiente. Aplicando esa misma distancia temporal al máximo anterior, la proyección sitúa el siguiente máximo del ciclo hacia finales de agosto del 2029, con un precio aproximado de 178.000 dólares si se respeta la línea de tendencia de maximos.
- Fondos de mercado tras las elecciones de medio mandato (línea roja discontinua): históricamente, los grandes mínimos de Bitcoin han aparecido aproximadamente 364 días después del máximo del ciclo, coincidiendo además con el periodo inmediatamente posterior a las elecciones de medio mandato de Estados Unidos. La línea roja discontinua representa este patrón temporal.
- Extensión de Fibonacci en función de las tendencias: al proyectar la extensión de Fibonacci en función de las tendencias entre los diferentes ciclos, las zonas marcadas vuelven a señalar un posible suelo de mercado alrededor de noviembre. Es especialmente interesante que este método llegue a una conclusión muy similar.
- Compresión de las fechas: con el paso de los ciclos, la diferencia entre ambas proyecciones temporales se ha ido reduciendo. De hecho, los mínimos históricos han terminado apareciendo aproximadamente en el punto medio entre ambas referencias, reforzando todavía más la coincidencia estadística.
Mi interpretación
Es importante entender que
esto no es una predicción, sino un análisis basado
en el comportamiento histórico de Bitcoin.
Lo que hace especialmente interesante este gráfico es que
varios métodos de análisis completamente independientes llegan a
conclusiones muy similares.
La línea de tendencia de los máximos, el tiempo medio entre ciclos,
la extensión de Fibonacci en función de las tendencias y el patrón
histórico de los fondos tras las elecciones de medio mandato apuntan
todos hacia ventanas temporales muy próximas entre sí.
Por supuesto,
el próximo ciclo podría ser diferente.
Ningún mercado está obligado a repetir exactamente su historia y
siempre existe la posibilidad de que aparezcan factores nuevos que
alteren el comportamiento de Bitcoin.
Sin embargo, desde un punto de vista estadístico, la hipótesis más
razonable es asumir que un patrón continuará vigente mientras los
datos no demuestren lo contrario.
Si un mismo comportamiento se ha repetido durante todos los ciclos
conocidos,
es matemáticamente más probable que siga repitiéndose que que
deje de hacerlo de forma repentina.
En otras palabras, la estadística no garantiza el futuro, pero sí
permite asignar probabilidades.
Ir en contra de un patrón que ha funcionado durante toda la historia
de Bitcoin requiere evidencias objetivas de que el mercado ha
cambiado. Y, por el momento, esas evidencias no existen.
De hecho, hasta la fecha,
Bitcoin continúa desarrollando un ciclo extraordinariamente
similar a los anteriores.
Mientras esa estructura siga respetándose, considero razonable
utilizar estos patrones como referencia para construir escenarios de
inversión, siempre recordando que hablamos de probabilidades y no de
certezas.
El mercado terminará diciendo si este ciclo vuelve a seguir la
historia o si, por primera vez, decide escribir una diferente.
Precio de Bitcoin y coste de producción
El “suelo natural” que se mueve con cada halving
Hasta ahora hemos visto que el halving reduce la oferta y refuerza la escasez. Pero hay una consecuencia menos evidente que ayuda a entender mejor el comportamiento del precio: el coste de producir Bitcoin.Minar Bitcoin no es gratis. Requiere electricidad, equipos especializados y competir con otros mineros. Todo eso tiene un coste real. Y ese coste importa, porque los mineros necesitan vender parte de los bitcoins que generan para cubrir sus gastos.
Cuando llega el halving, la recompensa se reduce a la mitad. Eso significa que, para mantener la misma actividad, los mineros necesitan que el precio sea más alto o, de lo contrario, muchos dejan de operar. En la práctica, esto hace que el coste medio de producción de Bitcoin aumente con el tiempo.
Aquí aparece un patrón interesante que se ha repetido en varios ciclos:
- El precio de Bitcoin suele mantenerse por encima del coste de producción
- Ese nivel actúa como una especie de referencia o “suelo”
- Tras cada halving, ese suelo tiende a subir
En otras palabras, a medida que producir Bitcoin es más caro, el mercado acaba ajustando el precio hacia arriba. No de forma inmediata, ni en línea recta, pero sí como una tendencia que se repite con el tiempo.
Los ciclos de Bitcoin seguirán existiendo. El halving y las fases
post-halving continuarán marcando etapas de mercado, aunque con el
tiempo tendrán menos impacto, menos volatilidad. A medida que la
nueva emisión pierde peso frente al total existente, la oferta se
vuelve cada vez más estable. La demanda, en cambio, todavía está
lejos de madurar.
Por eso Bitcoin sigue siendo muy volátil. No porque falle como concepto, sino porque aún falta adopción. A día de hoy, sigue siendo un instrumento de ahorro joven, con poco histórico y con una base de usuarios que crece año tras año. Cuando la demanda aumenta más rápido que la oferta —que ya está fijada—, el precio se mueve con fuerza.
En las próximas décadas, la expansión crediticia y monetaria será difícil de evitar. Más deuda, más dinero en circulación y, como consecuencia, más inflación. La gente no necesita entender teoría económica para percibirlo: basta con ver cómo sube el precio de la comida o del alquiler mientras el valor del euro se erosiona poco a poco. En ese contexto, Bitcoin gana atractivo como reserva de valor alternativa.
Algo similar ocurrió con índices como el S&P 500. Su largo historial alcista ha generado confianza, haciendo que cada corrección atraiga nuevos compradores y suavice las caídas. Bitcoin aún no tiene ese recorrido histórico, pero el patrón podría repetirse a medida que aumenta la adopción.
El capital institucional no busca conservar dinero que pierde valor, sino activos que mantengan o aumenten su poder adquisitivo. En ese escenario, la pregunta es lógica: ¿quedarse en moneda fiat o acumular un activo con oferta limitada y reglas inmutables? No sería descabellado ver a bancos y grandes instituciones compitiendo por Bitcoin en el futuro.
Incluso podría llegar un momento en el que cambie la referencia mental. En lugar de pensar cuánto cuesta algo en euros, se piense cuántos satoshis vale. Para ponerlo en contexto, 1 bitcoin equivale a 100 millones de satoshis, su unidad mínima. No porque Bitcoin vaya a sustituir de golpe al dinero actual, sino porque cuando una unidad de medida pierde valor de forma constante, las personas tienden a buscar otra más estable para comparar precios y poder adquisitivo.
Bitcoin no es magia ni una promesa de riqueza rápida. Es, ante todo, un experimento monetario con reglas claras, incentivos bien alineados y una escasez que, por primera vez, no depende del mundo físico. Y eso es lo que lo hace verdaderamente distinto.
¿Estamos ante una burbuja?
Aunque el mercado ha madurado en algunos aspectos, muchas
criptomonedas siguen moviéndose por modas, promesas vacías y
manipulación. Hay claros indicios de comportamiento
especulativo: personas invirtiendo sin saber en qué, precios que
se disparan sin razón aparente y promesas de multiplicar el
dinero en poco tiempo.
Es una situación que me recuerda mucho a la burbuja de las
puntocom a principios de los 2000, cuando muchas empresas
tecnológicas surgieron prometiendo revolucionar el mundo, y
aunque muchas desaparecieron, otras como Amazon o Google sí
crearon valor real.
En el mundo cripto pasa algo similar. A pesar de la
especulación, hay proyectos que sí están generando valor.
Ethereum, por ejemplo, ha introducido los contratos
inteligentes, permitiendo aplicaciones descentralizadas y
finanzas descentralizadas (DeFi) que pueden cambiar la forma en
que interactuamos con el dinero y los servicios financieros.
Pero no olvidemos: por cada proyecto sólido, hay cientos que
solo buscan aprovecharse de la euforia.
No todas las criptomonedas son iguales
Uno de los mayores errores al entrar en el mundo cripto es pensar que todas las criptomonedas ofrecen el mismo nivel de solidez o potencial que Bitcoin.La realidad es muy distinta.
Aunque existen miles de criptomonedas, Bitcoin sigue siendo el activo que marca el ritmo de prácticamente todo el mercado. Cuando Bitcoin entra en una tendencia alcista, la mayoría de las altcoins suelen acompañarlo. Cuando Bitcoin cae con fuerza, la mayoría también termina corrigiendo.
La diferencia es que las altcoins suelen hacerlo con mucha más intensidad.
Esto ocurre porque, en general, tienen una capitalización mucho menor y menos liquidez.
Como consecuencia, pequeñas entradas o salidas de dinero pueden
provocar movimientos muy bruscos, lo que también facilita la
manipulación por parte de grandes inversores, equipos fundadores
o movimientos coordinados en redes sociales.
Además, muchas criptomonedas presentan otros riesgos que conviene conocer:
Además, muchas criptomonedas presentan otros riesgos que conviene conocer:
- Tienen poca adopción real.
- Apenas generan demanda orgánica.
- Su precio depende más de la especulación que de su utilidad.
- Gran parte de sus tokens todavía no están en circulación, por lo que el suministro seguirá aumentando durante años y puede diluir el valor de los inversores actuales.
- Su oferta máxima está limitada a 21 millones de monedas.
- La emisión se reduce aproximadamente cada cuatro años mediante el halving.
- Más del 90 % del suministro total ya está en circulación.
- No existe una empresa o fundación que pueda modificar arbitrariamente su política monetaria.
Entender sus ciclos, su comportamiento y los factores que
afectan a su precio te ayudará también a comprender gran parte
de los movimientos del resto del mercado.
Desde mi punto de vista, perseguir un posible x5 en una altcoin en lugar de un x3 en Bitcoin rara vez compensa el riesgo adicional que se asume.
Desde mi punto de vista, perseguir un posible x5 en una altcoin en lugar de un x3 en Bitcoin rara vez compensa el riesgo adicional que se asume.
Es cierto que algunas criptomonedas pueden multiplicar mucho más
su precio durante determinados momentos del ciclo, pero también
es mucho más probable que sufran caídas permanentes, pierdan
relevancia o incluso desaparezcan.
Eso no significa que no existan proyectos interesantes fuera de Bitcoin. Significa que, cuanto menor es la capitalización y la liquidez de una criptomoneda, mayor suele ser el riesgo que asume el inversor.
Las memecoins representan el extremo de esa escala: en muchos casos carecen de utilidad real y su precio depende casi exclusivamente del interés de la comunidad, las redes sociales y la entrada constante de nuevos compradores.
Por eso, más que una inversión fundamentada, suelen comportarse
como una apuesta de muy alto riesgo.
¿Bitcoin con apalancamiento o acciones de Strategy (MicroStrategy)?
Algunos inversores buscan una exposición superior a la de Bitcoin comprando acciones de Strategy (antes MicroStrategy), una empresa que posee una gran cantidad de bitcoins en su balance y que, además, ha utilizado deuda para aumentar esa exposición.Como consecuencia, su cotización suele ser más volátil que la de Bitcoin y, en determinados periodos, puede ofrecer una rentabilidad incluso superior. Sin embargo, es importante entender que invertir en Strategy no es lo mismo que invertir en Bitcoin.
Cuando compras Bitcoin utilizando un apalancamiento moderado, tu resultado depende casi exclusivamente del comportamiento del propio activo. En cambio, al invertir en Strategy añades también el riesgo propio de la empresa: decisiones de gestión, nivel de endeudamiento, posibles ampliaciones de capital, cambios regulatorios o que el mercado deje de valorar la compañía de la misma forma que hasta ahora.
Por ese motivo, si tu objetivo es simplemente obtener una mayor exposición a Bitcoin, suele ser más coherente hacerlo directamente sobre el propio activo que a través de una empresa cuya cotización puede desacoplarse parcialmente de él.
Dicho esto, Strategy también tiene una ventaja importante: si compras las acciones al contado no existe riesgo de liquidación, mientras que el apalancamiento mediante futuros o productos derivados sí puede obligarte a cerrar la posición antes de tiempo si el mercado se mueve en tu contra. En otras palabras, Strategy puede ofrecer una exposición más agresiva a Bitcoin sin asumir el riesgo específico de una liquidación, aunque a cambio introduces el riesgo empresarial de la compañía.
En mi opinión, la decisión depende de cuál sea tu tesis de inversión. Si quieres invertir en Bitcoin, prefiero hacerlo directamente sobre Bitcoin. Si compras Strategy, en realidad estás apostando por Bitcoin y, además, por la capacidad de una empresa para gestionar esa exposición.
¿Qué es el Fear & Greed Index y qué nos dice sobre el mercado?
El Crypto Fear & Greed Index mide el sentimiento dominante del mercado, es decir, si los inversores están actuando con miedo extremo o con codicia extrema.- 0–25 → Miedo extremo
- 25–50 → Miedo
- 50–75 → Codicia
- 75–100 → Codicia extrema
Cuando hay codicia extrema, muchos compran por euforia.
Históricamente, las mejores oportunidades han aparecido en fases de miedo extremo, mientras que los techos de mercado suelen coincidir con codicia extrema.
¿Es buen momento para empezar a comprar Bitcoin?
Desde sus máximos históricos, Bitcoin ya ha corregido alrededor de un 50%. Para muchos inversores puede parecer una caída enorme, pero este tipo de retrocesos han sido relativamente habituales a lo largo de su historia, incluso dentro de mercados alcistas. De hecho, en ciclos anteriores hemos visto correcciones similares antes de que el precio terminara marcando nuevos máximos.
Aun así, mi escenario principal contempla que Bitcoin todavía podría seguir corrigiendo durante los próximos meses. No espero necesariamente una caída en línea recta: es habitual que, tras un descenso importante, el precio rebote durante un tiempo, dé la sensación de que la corrección ha terminado y, posteriormente, vuelva a caer antes de formar un suelo más sólido. Precisamente por esa incertidumbre prefiero no intentar adivinar el mínimo exacto.
Una estrategia de compras periódicas (DCA) permite reducir ese riesgo. En lugar de invertir todo el capital de una sola vez, vas realizando pequeñas compras a medida que el precio cae o simplemente con el paso del tiempo, obteniendo un precio medio de entrada.
Intentar comprar exactamente en el mínimo suele parecer una buena idea... hasta que llega el momento de hacerlo.
Es muy habitual fijarse un precio objetivo y, cuando finalmente el mercado llega hasta ahí, pensar que todavía puede caer un poco más. La avaricia hace que ese objetivo se vaya desplazando continuamente. Después aparece un rebote fuerte, comienza un nuevo mercado alcista y quien esperaba un precio aún más bajo termina sin haber comprado nada.
Por ese motivo, personalmente prefiero empezar a acumular de forma gradual antes que arriesgarme a quedarme completamente fuera del mercado por intentar acertar el mínimo perfecto.
Eso sí, aunque ya considero razonable empezar a acumular mediante DCA, todavía no abriría posiciones con apalancamiento. Creo que el margen para nuevas caídas sigue siendo importante y el apalancamiento aumenta el riesgo de sufrir liquidaciones o verse obligado a cerrar posiciones antes de tiempo.
Si Bitcoin cayera por debajo de los 50.000 dólares, empezaría a plantearme abrir pequeñas posiciones con apalancamiento. Y si descendiera por debajo de los 40.000 dólares, aumentaría esa exposición de forma más decidida, ya que consideraría que la relación entre riesgo y beneficio sería especialmente atractiva. Aun así, seguiría siendo una estrategia reservada para una parte limitada de mi cartera y siendo plenamente consciente de los riesgos adicionales que implica el apalancamiento.
¿Y los NFTs y tokens?
Los NFTs (tokens no fungibles) han sido una de las grandes modas
del ecosistema cripto. Se han vendido imágenes digitales,
coleccionables virtuales y terrenos en videojuegos por cifras
millonarias. Aunque la tecnología detrás —especialmente su uso
para certificar propiedad digital única— puede tener aplicaciones
interesantes en el futuro,
hoy por hoy el mercado está dominado por la especulación.
Desde mi punto de vista, los NFTs no son una inversión con
fundamentos sólidos.
No generan ingresos, no tienen valor intrínseco claro, y su
precio depende únicamente de lo que otro esté dispuesto a pagar
por ellos. En muchos casos, me recuerdan más a modas pasajeras o burbujas
especulativas que a activos con valor a largo plazo.
La tokenización de activos: más dinero digital en el sistema
Hay un factor que muchas veces se pasa por alto y que puede ser clave a partir de 2026: la tokenización de activos.Cada vez más bancos, gestoras y organismos están trabajando para que activos tradicionales —acciones, bonos, fondos, inmuebles o materias primas— se representen mediante tokens digitales en blockchain. Esto permite que se compren, vendan y transfieran de forma digital, fraccionada y prácticamente 24 horas al día, muy parecido a cómo funcionan hoy las criptomonedas.
En Estados Unidos, este proceso ya está tomando forma gracias a leyes específicas:
- El GENIUS Act, vigente desde 2025, regula las stablecoins respaldadas por activos líquidos, estableciendo reservas, auditorías y supervisión.
- La Clarity Act, pendiente de aprobación final, busca definir con claridad qué son los activos digitales y cómo deben ser regulados, incluyendo acciones, tokens y otros instrumentos financieros.
Bitcoin como “puerto natural” del dinero digital
Cuando el capital se digitaliza, necesita referencias claras.Un activo líquido, global, sin intermediarios y con reglas conocidas.
Bitcoin ya cumple esas condiciones:
- Opera 24/7 desde hace más de una década
- No depende de ninguna entidad emisora
- Tiene una oferta limitada y conocida
- Es fácilmente transferible a nivel global
No hace falta que todo ese dinero vaya a Bitcoin para que tenga impacto. Basta con que una pequeña fracción del capital tokenizado global termine utilizándolo como reserva de valor o activo de referencia.
Por eso, más allá de ciclos y volatilidad, la tokenización refuerza la idea de que Bitcoin no es solo una apuesta especulativa, sino una pieza que podría beneficiarse estructuralmente del futuro financiero que se está construyendo.
Bitcoin hoy: ¿reserva de valor o activo especulativo?
Aunque Bitcoin tiene características que podrían convertirlo en una reserva de valor incluso más eficiente que el oro —escasez absoluta, transferibilidad global, independencia de gobiernos, reglas inmutables—, hoy por hoy muchos lo tratan como una acción especulativa. Los inversores buscan ganancias rápidas en lugar de valorar su potencial a largo plazo como refugio frente a la inflación o como medio de diversificación de carteras.Esto significa que el mercado actual todavía no reconoce plenamente su naturaleza de activo con oferta limitada y segura, y eso crea oportunidades para quienes entienden su diseño y se enfocan en el largo plazo.
¿Por qué se habla de los ordenadores cuánticos como un riesgo para Bitcoin?
Cuando se menciona la computación cuántica, muchas personas temen que en el futuro pueda romper la seguridad de Bitcoin y permitir el robo de bitcoins sin conocer las claves privadas.Este miedo parte de una idea real, pero mal contextualizada.
Los ordenadores cuánticos, en teoría, podrían resolver ciertos problemas matemáticos mucho más rápido que los ordenadores actuales. Eso incluye algunos métodos de cifrado que hoy protegen:
- Cuentas bancarias
- Correos electrónicos
- Firmas digitales
- Sistemas del Estado
- Y también Bitcoin
¿Existe hoy la tecnología para hackear Bitcoin con ordenadores cuánticos?
La respuesta corta es: no.Actualmente no existe ningún ordenador cuántico capaz de romper la criptografía de Bitcoin ni de cualquier sistema financiero moderno.
Los equipos que existen hoy:
- Son experimentales
- Tienen muy pocos qubits funcionales
- Cometen errores constantes
- No pueden ejecutar ataques reales
No es un riesgo actual ni inmediato.
Si los ordenadores cuánticos rompen Bitcoin, ¿qué pasaría con bancos y gobiernos?
Este punto es clave y suele omitirse.Si una tecnología cuántica pudiera vulnerar Bitcoin, también podría atacar:
- Bancos y sistemas de pago
- Tarjetas de crédito
- Infraestructura digital de gobiernos
- Redes de comunicación seguras
Por eso:
- Los estados ya investigan criptografía post-cuántica
- Los bancos centrales también
- Las grandes empresas tecnológicas están preparándose
¿Puede Bitcoin adaptarse a la computación cuántica?
Sí.Bitcoin no es una tecnología cerrada ni inmóvil. El protocolo puede evolucionar si el riesgo se vuelve real.
Al igual que:
- Internet ha cambiado sus sistemas de seguridad
- Los bancos han actualizado su cifrado
- Los estados están preparando nuevos estándares
La seguridad digital siempre avanza en paralelo a las amenazas.
¿Tiene sentido económico atacar Bitcoin con un ordenador cuántico?
Desde el punto de vista de los incentivos, no mucho.Un ataque cuántico requeriría:
- Una tecnología carísima
- Un coste enorme de desarrollo
- Provocar un colapso global de confianza
Por eso, incluso si la tecnología existiera, no sería un escenario sencillo ni rentable.
Entonces, ¿es un riesgo real invertir en Bitcoin por los ordenadores cuánticos?
Hoy, no.El riesgo cuántico es:
- Teórico
- A largo plazo
- Común a todo el sistema digital
Si algún día este riesgo se materializa, todo el sistema financiero habrá tenido que adaptarse antes, y Bitcoin no será la excepción.
Los ordenadores cuánticos no invalidan a Bitcoin.
Solo recuerdan que
la seguridad digital evoluciona, y que Bitcoin forma parte
de ese mismo ecosistema global.
El coste de oportunidad de no tener criptomonedas
Decir que las criptomonedas son “una moda” ya no encaja con la realidad. No porque sean infalibles, sino porque ignorarlas por completo también tiene un coste. En inversión, no decidir también es decidir.Desde un enfoque puramente práctico, incluso una exposición pequeña puede mejorar una cartera tradicional. En una cartera clásica 60/40 (acciones y bonos), incluir solo un 5% de Bitcoin habría supuesto históricamente:
- Un aumento aproximado del 0,78% en la volatilidad
- Un incremento cercano al 3,13% en la rentabilidad
- Y, lo más relevante: una mejora del ratio Sharpe en todos los escenarios analizados
De hecho, el punto óptimo se alcanza alrededor de un
6% de Bitcoin, donde la relación entre riesgo y beneficio
es más favorable.
Dicho de otro modo: el beneficio añadido es aproximadamente cuatro veces superior al riesgo adicional que se introduce en la cartera.
Por eso, en muchas estrategias se plantea una exposición reducida dentro de una cartera diversificada, siempre después de contar con una base financiera sólida y un fondo de emergencia cubierto.
Como referencia orientativa según perfil de riesgo:
Más allá del porcentaje, lo importante es evitar decisiones impulsivas basadas en moda o en miedo a quedarse fuera. La clave está en entender qué papel juega cada activo dentro de la estrategia global.
Dicho de otro modo: el beneficio añadido es aproximadamente cuatro veces superior al riesgo adicional que se introduce en la cartera.
No se trata de apostar ni de sustituir
inversiones sólidas, sino de mejorar el conjunto con un activo
que se comporta de forma distinta al resto.
Por eso, más que una moda, las criptomonedas pueden entenderse como un coste de oportunidad.
Por eso, más que una moda, las criptomonedas pueden entenderse como un coste de oportunidad.
No tener exposición puede implicar
renunciar a diversificación y eficiencia en determinados
escenarios.
Tener demasiada, en cambio, puede aumentar el riesgo
de forma innecesaria. El equilibrio está en una asignación
limitada y consciente dentro de una estrategia global.
¿Vale la pena invertir?
La decisión de invertir en criptomonedas depende de la tolerancia al riesgo, los objetivos financieros y el horizonte temporal de cada inversor.En general, se consideran activos con
alta volatilidad y sin respaldo físico.
Por eso, en muchas estrategias se plantea una exposición reducida dentro de una cartera diversificada, siempre después de contar con una base financiera sólida y un fondo de emergencia cubierto.
Como referencia orientativa según perfil de riesgo:
- Perfil conservador: 0% en criptomonedas. Prioridad a estabilidad.
- Perfil moderado: hasta un 10%. Exposición limitada para diversificación.
- Perfil arriesgado: hasta un 30%, solo si se entienden los riesgos y se aceptan posibles pérdidas elevadas.
Más allá del porcentaje, lo importante es evitar decisiones impulsivas basadas en moda o en miedo a quedarse fuera. La clave está en entender qué papel juega cada activo dentro de la estrategia global.